
Parte 2
Macronutrientes
Capítulo 5

O ano de 2020 começou com a expectativa de que os preços dos fertilizantes se recuperassem ao longo dos 12 meses, após as condições climáticas terem afetado a demanda em 2019, porém isso não aconteceu.
A Covid-19, que iniciou na China em dezembro de 2019 rapidamente se alastrou pelo mundo e, no dia 11 de março de 2020, a OMS (Organização Mundial da Saúde) elevou o estado de contaminação à pandemia. Muitos países decretaram lockdown, dificultando a logística e consequentemente a entrega, exportação e importação de fertilizantes. O recebimento de matérias-primas necessárias para a produção dos insumos agrícolas também foi prejudicado como ocorrido na China, afetando principalmente a Ureia e o MAP. A falta de mão de obra no primeiro semestre afetou o consumo de fertilizantes. Na Índia, por exemplo, houve atrasos na colheita da safra Rabi e plantio da safra Kharif, reduzindo assim a janela para o uso dos insumos no segundo maior país consumidor de fertilizante.
| Nitrogênio | Fósforo | Potássio | |
|---|---|---|---|
| 1º | China | China | Canadá |
| 2º | Rússia | EUA | Rússia |
| 3º | EUA | Marrocos | Bielorrússia |
| Nitrogênio | Fósforo | Potássio | |
|---|---|---|---|
| 1º | China | China | China |
| 2º | Índia | Índia | Brasil |
| 3º | EUA | Brasil | EUA |
| 4º | Brasil | EUA | Índia |
China, Índia, EUA e Brasil detêm 58% do consumo global de fertilizantes. A China é a principal consumidora em nitrogênio, fósforo e potássio, sendo responsável por 24% de todo consumo global.
Todos esses fatores contribuíram para que os preços em dólar dos fertilizantes em 2020 fi cassem, em média, 18% menores que o ano anterior mesmo com o início da recuperação a partir de setembro, com o retorno de grandes consumidores ao mercado, como Brasil, Índia e China.
No Brasil, a demanda começou a se intensificar em junho, com a queda de 8% na taxa de câmbio. A demanda por fertilizantes, de modo geral, se manteve elevada ao longo do segundo semestre, período de maior consumo, principalmente para soja, milho, cana e citros. A relação de troca favorável para grande parte das culturas também contribuiu para o consumo elevado de fertilizante no segundo semestre, principalmente para soja. Com preços em menores patamares e a relação de troca favorável, a importação de fertilizantes em 2020 foi 15% superior à média dos últimos 3 anos, totalizando, aproximadamente, 29,4 milhões de toneladas.
A Índia, a segunda maior consumidora de fertilizantes nitrogenados e fosfatados do mundo, também intensificou sua demanda em junho para a safra Kharif, a principal do país. Grandes volumes de Ureia, MAP e DAP foram comprados e a demanda se manteve aquecida até o -final do ano. Estima-se que de abril de 2020 a janeiro de 2021, a Índia tenha importado 9,8 milhões de toneladas de Ureia, cerca de 9% a mais que o mesmo período de 2019.
A demanda dos principais países consumidores, reflete diretamente sobre o preço pago pelos produtores brasileiros, uma vez que 85% do volume consumido de fertilizantes pelo mercado nacional é importado. O maior consumo de fertilizantes da China e EUA acontece entre o final do ano e o primeiro trimestre. O Brasil tem maior consumo no segundo semestre e a Índia no primeiro semestre.
| Jan | Fev | Mar | Abr | Mai | Jun | Jul | Ago | Set | Out | Nov | Dez | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| China | ||||||||||||
| Índia | ||||||||||||
| EUA | ||||||||||||
| Brasil |
A cadeia de produção dos fertilizantes nitrogenados está relacionada à produção de petróleo e gás, segmento este que varia ao longo do ano em função do clima. A maior produção de nitrogenados está situada em países como China, Rússia e EUA.
A cadeia de produção dos fertilizantes nitrogenados
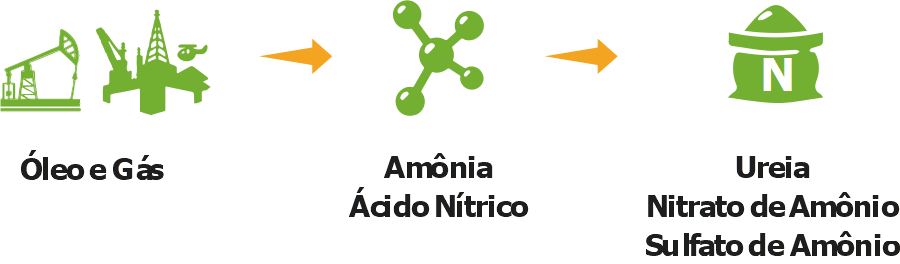
Durante o último ano, a pandemia derrubou os preços do gás natural europeu e americano, devido à baixa demanda pelo setor industrial e altos estoques. Nos EUA, o preço do gás natural atingiu os menores valores dos últimos 4 anos. O maior consumo de gás natural pelos americanos e europeus acontece no período de inverno para aquecimento e período de maior consumo de fertilizantes nitrogenados pelo Brasil.
Como a Ureia, o Nitrato de Amônio e o Sulfato de Amônio são fontes de nitrogênio, é possível comparar qual o custo por ponto de N para cada um deles. Em relação ao custo US$/ponto de N, a Ureia se mostrou mais vantajosa ao longo de grande parte do ano, ficando atrás do Nitrato a partir de setembro, quando os preços da Ureia começaram a subir devido ao aumento da demanda indiana. Para a safra 2021/22 de cana-de-açúcar, por exemplo, grande consumidora de nitrogenados, o Nitrato de Amônio deverá ser a fonte nitrogenada mais competitiva, com ponto de N, em média, 11% inferior as demais.
Em 2020, a demanda global por nitrogenados diminuiu 2% em função da crise econômica agravada pela Covid-19, uma queda inferior à observada na crise de 2008, que foi de aproximadamente 8%.
As incertezas em torno da velocidade de recuperação dos mercados pós pandemia, taxas de desemprego recordes, recessão global e desaceleração econômica contribuem para que o crescimento esperado da demanda por nitrogenados seja de 1% ao ano, frete o crescimento projetado de capacidade em torno de 1,6% ao ano. A Ureia deverá ser responsável por grande parte desse crescimento de capacidade produtiva e o governo indiano promete ser um grande incentivador disso, já que planeja até uma menor dependência de importação de Ureia até 2023.
Em 2020, o Brasil importou 10,9 milhões de toneladas de nitrogenados, volume 18% superior ao observado em 2019. O aumento das importações está relacionado aos menores preços das matérias-primas em 2020, relação de troca favorável para grande parte das culturas consumidoras e maior dependência das importações, após o arrendamento da Fafen-SE e Fafen- BA pela Unigel que, possui o início das atividades planejado para acontecer ainda em 2021. As Fafens possuem capacidade de produção de 657 mil t e 474 mil t de Ureia, respectivamente. A expectativa é que, com o reinício das atividades dessas produtoras, aproximadamente 20% do mercado consumidor de Ureia possa ser atendido.
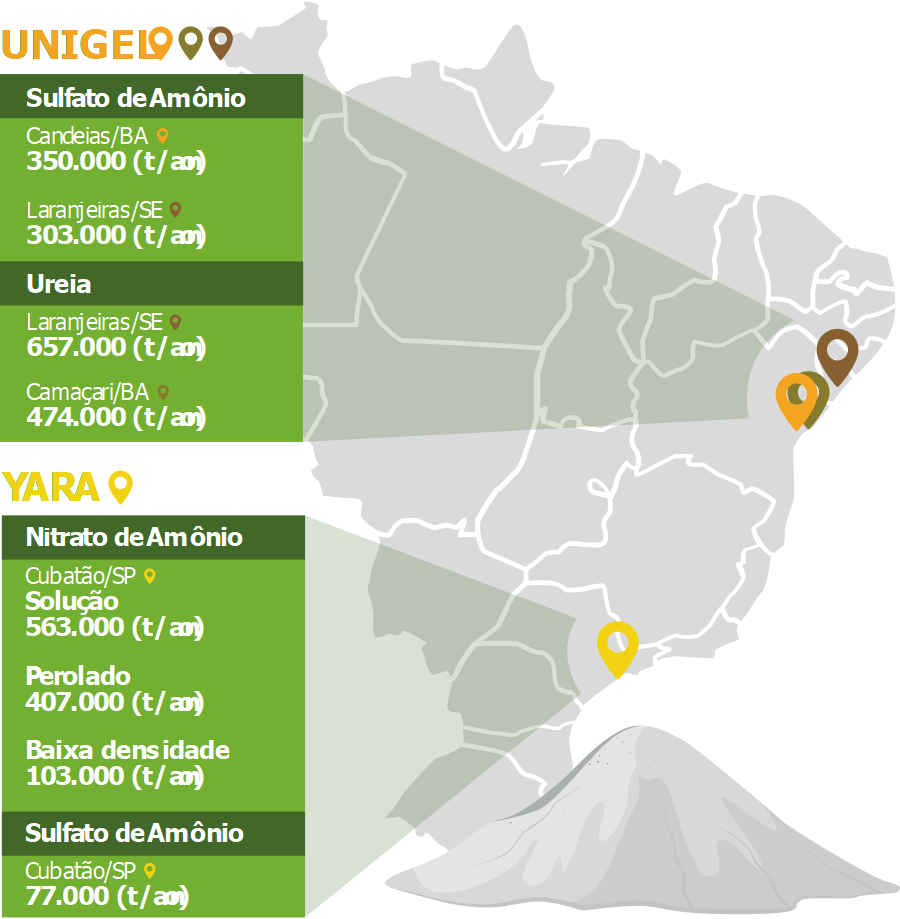
O Brasil não é um grande produtor de fertilizantes, mas é o 4º maior consumidor do mundo em nitrogenados. A maior produção de fertilizantes nitrogenados fica na China, Rússia, Estados Unidos e Índia, que juntos somam 54% da produção mundial.
A baixa produção brasileira, aliada com o alto consumo, faz com que o Brasil seja fortemente dependente de importações, cerca de 88% do volume total consumido é importado. Os principais estados que receberam fertilizantes nitrogenados foram Mato Grosso, Paraná, São Paulo e Rio Grande do Sul somando, juntos, 53% de todo volume entregue. Esses estados são grandes produtores de grãos e cana-de-açúcar.
Ajustes operacionais realizados no Porto de Paranaguá em 2020, como a adição de mais 3 berços, contribuíram para que o tempo de espera para atracação dos navios caísse em média, 4 dias, passando para 5 dias de espera. Em fevereiro de 2021, o Porto de Paranaguá anunciou uma nova melhoria com relação ao recebimento de fertilizantes. Estudos estão sendo feitos para que navios de 225 metros possam desembarcar nos cais com fertilizantes e, retornar ao exterior levando graneis de exportação. De acordo com o diretor de operações portuárias, Luiz Teixeira, os navios que geralmente atracam no porto medem de 190 a 200 metros. Para que isso seja possível, o calado operacional que atualmente mede 10,8 metros, deverá medir 12,5 metros, permitindo, dessa maneira, que navios com maiores volumes de fertilizantes possam descarregar nos portos. Ou seja, mais volumes descarregados e redução nos custos de atracação, desatracação e descarga
Ureia
O volume importado de Ureia em 2020 foi de 6,8 milhões de toneladas, quantidade 28% superior em relação a 2019.
As principais origens do produto foram Catar, Argélia e Rússia, representando, juntas, 68% do total importado de nitrogenados. A Ureia iraniana, que começou a ser importada em maiores quantidades em 2019, teve crescimento de 3% nas importações, com média CFR 231 US$/t, preço 9,3% inferior à principal origem.
Ao longo do ano de 2020, o preço médio de importação em dólar para a Ureia atingiu o menor valor em julho, US$ 232/t CFR.
Nitrato de Amônio
As importações de Nitrato de Amônio em 2020 totalizaram 1,2 milhão de toneladas, mesmo volume registrado em 2019.
As principais origens do produto foram a Rússia e Holanda, sendo a Rússia responsável por 96% do volume importado.
No primeiro semestre de 2020 o preço do Nitrato de Amônio ficou elevado, refletindo o período de maior consumo na Rússia.
Sulfato de Amônio
As importações de Nitrato de Amônio em 2020 totalizaram 1,2 milhão de toneladas, mesmo volume registrado em 2019.
A principal origem do produto foi a China, representando 75% de todo o volume importado em 2020.
O preço médio de importação do Sulfato de Amônio apresentou uma tendência de queda ao longo do ano, fechamento dezembro com preço 10% abaixo em relação a janeiro do mesmo ano.
Para 2021, a expectativa é de que o preço dos nitrogenados fique em patamares mais elevados no primeiro semestre em relação ao último ano devido às restrições de oferta na China e maior demanda russa, americana, brasileira e indiana.
| Matéria-prima | 2019x2020 Comparativo |
JAN-MAR 2021 |
ABR-DEZ 2021*Previsão |
|---|---|---|---|
| Ureia | -12,0% | ||
| Nitrato de Amônio | -9,5% | ||
| Sulfato de Amônio | -1,1% |
Tabela: Variação da média de preços realizados em 2019/2020, 2021 (até março) e tendência (abril até dezembro)
O fósforo é um dos nutrientes mais requeridos pelas plantas e culturas como a soja e milho, que são as que mais consomem fertilizantes no Brasil, também têm necessidade de aplicação de fosfato.
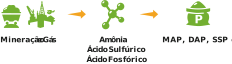
A cadeia de produção se inicia na mineração da rocha fosfática, com a adição de amônia e os ácidos sulfúrico e fosfórico, obtém-se os fertilizantes MAP, DAP, SSP e TSP.
A cadeia de produção dos fertilizantes fosfatados
O uso mais comum como fonte de adubação é a aplicação de fertilizantes com alto teor desse nutriente, duas das principais fontes, o MAP e DAP, também promovem nitrogênio por conter amônia. Os 3 principais produtores de fosfato em 2020 foram a China, com 38,6% do total, seguida pelos Estados Unidos, com 15,9 e o Marrocos, com 10,3% do total.
No ano de 2020, a produção de uma das fabricantes brasileiras - a Mosaic - foi de 3,4 milhões de toneladas. Sendo 1,09 milhão de MAP, 467 mil de TSP e 1,2 milhão de SSP e outras 696 mil toneladas de fertilizantes com mistura de fosfatados. De acordo com a empresa, o volume de vendas atingiu em 2020 o maior valor desde que assumiu as operações no Brasil. No entanto, a produção nacional ainda não consegue suprir toda demanda interna, sendo necessário importar.
A produção brasileira deve aumentar gradualmente a partir de 2021, a norueguesa Yara, que possui produção e mistura no Brasil, assinou um protocolo de intenção com o governo de Minas Gerais para o investimento de R$ 2,2 bilhões na produção de fosfato na mina de Serra do Salitre. Algumas atividades na mina já estavam em andamento em 2020, como a extração de rocha fosfática. A estimativa é que até o final de 2021 a empresa receba aportes de R$ 5 bilhões no total para o projeto, dos quais já foram aplicados R$ 2,8 bilhões. De acordo com as previsões, cerca de 950 mil toneladas de fertilizantes fosfatados devem deixar de ser importadas quando o complexo atingir a operação total.
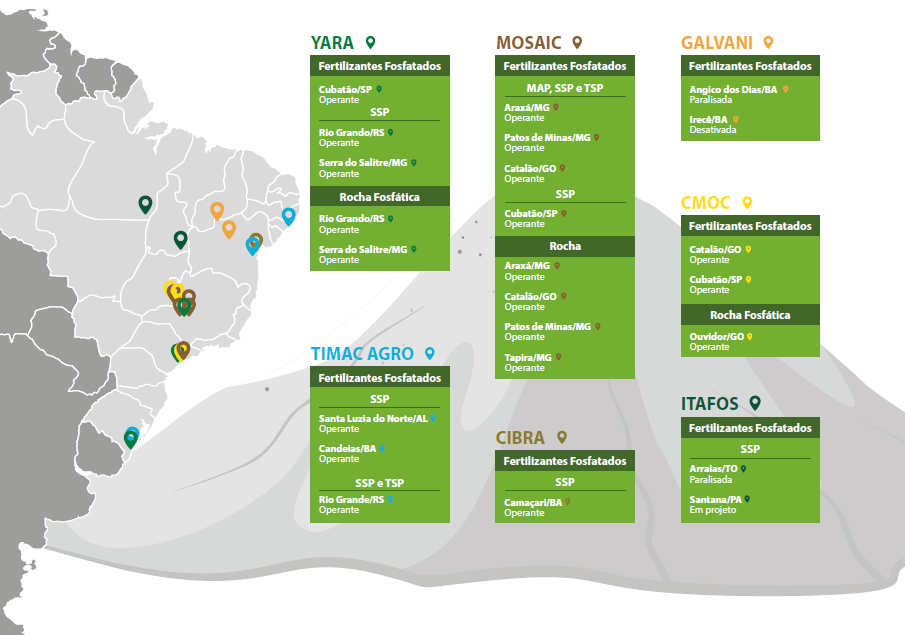
Por ser um produto muito importado, acontecimentos no mercado internacional interferem no preço do mercado brasileiro. No final de 2020, os preços dos fosfatados começaram a subir no Brasil, pois o governo dos EUA taxou as importações americanas com origem na Rússia e no Marrocos, que são importantes origens tanto para os Estados Unidos quanto para o Brasil. Com isso, as produtoras norte-americanas de fosfatados começaram a aumentar os preços para vendas no país e para exportação. Além disso, na Tunísia, onde há a exploração de fosfato na mina de Gafsa e produção principalmente de TSP, SSP e DAP, ocorreram paralisações ao longo do ano, ocasionadas por protestos que bloqueavam estradas e impediam o transporte do produto e de funcionários. O país tem uma representatividade baixa para as importações do Brasil, no entanto, por ser um grande produtor infl uencia o preço no mercado internacional.
Em 2020, as importações brasileiras de fosfatados totalizaram 7,02 milhões de toneladas, considerando os volumes de MAP, DAP, TSP e SSP.
MAP e DAP
As importações de MAP totalizaram 4,78 milhões de toneladas, 24,7% superior ao volume de 2019, tendo como as principais origens o Marrocos, a Rússia e Arábia Saudita. Esses países juntos a China e Estados Unidos são os maiores produtores mundiais.
Para o DAP foi registrada a entrada de 405,1 mil toneladas, originado principalmente do Marrocos, EUA e Arábia Saudita.
TSP e SSP
O TSP registrou entrada de 805 mil toneladas vindas principalmente do Marrocos, China e Israel.
Enquanto o SSP teve entrada de 1 milhão de toneladas que tiveram como origem Egito, Israel e Tunísia representando 86% do volume total.
Das cerca de 7 milhões de toneladas de fosfatados importadas, 29,1% tiveram como principal entrada o porto de Paranaguá, 23,4% Rio Grande, 12,6% São Luís, 8,6% Santos, 4,1% Belém e 4% Vitória. Outros 12 portos representaram 18,2% do total.
As diferentes fontes de fosfatados podem ser substituídas entre si conforme as necessidades da cultura. Para isso pode-se considerar como um dos parâmetros de escolha o custo por ponto de fósforo (P) na fonte. O ponto de P em cada uma das fórmulas mostra o preço por concentração de nutriente, sendo o TSP a fonte mais competitiva ao longo do ano.
Para 2021 é esperado que o preço se mantenha em alta, com a recuperação dos preços no mercado internacional vista a partir de dez/20, a expectativa é que se mantenham em patamares elevados ao longo do ano, voltando aos valores praticados em 2018-2019.
| Matéria-prima | 2019x2020 Comparativo |
JAN-MAR 2021 |
ABR-DEZ 2021*Previsão |
|---|---|---|---|
| MAP | -19,5% | ||
| DAP | -17,6% | ||
| TSP | -24,3% | ||
| SSP | -11,7% |
Tabela: Variação da média de preços realizados em 2019/2020, 2021 (até março) e tendência (abril até dezembro)
O potássio é um dos principais nutrientes requeridos pelas plantas e culturas como a soja, o milho e a cana-de-açúcar. No Brasil, por haver uma grande restrição mineral, com poucas minas de rocha potássica para exploração, mais de 90% do potássio utilizado é importado.
A cadeia de produção dos fertilizantes potássicos
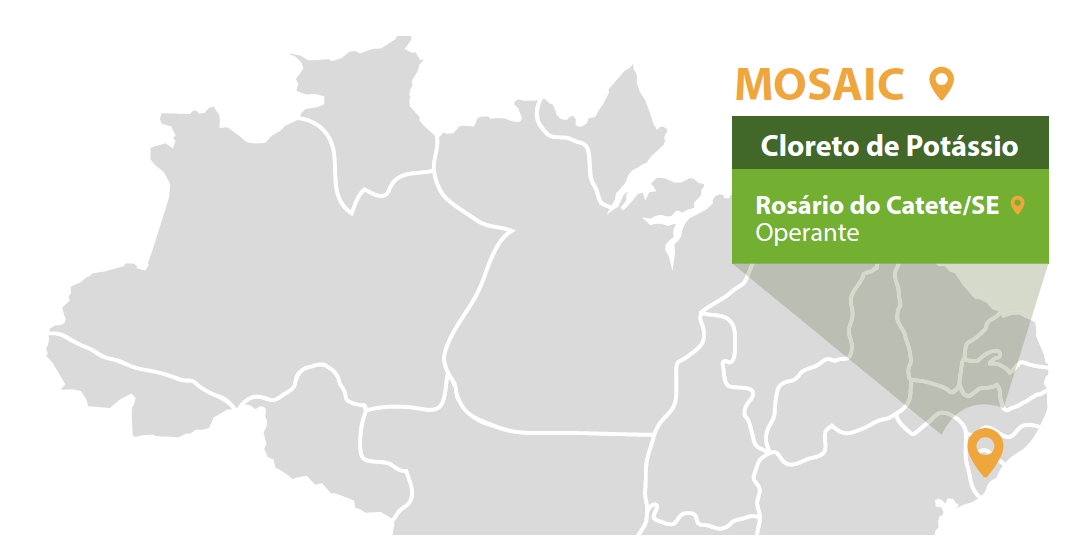
Os principais produtores de potássio são o Canadá, Rússia, Bielorrússia e China.
Após os acontecimentos que diminuíram a demanda de fertilizantes em 2019, o preço do KCl apresentou uma queda acentuada. No início de 2020, os atrasos no fechamento dos contratos de longo prazo com a Índia e China, que servem como direcionadores para os preços que serão praticados ao longo do ano, ajudaram a aumentar a incerteza no mercado. Em meados de maio as negociações ocorreram com uma redução de cerca de 70 dólares em relação ao contrato anterior, o que manteve os preços em baixa. Para 2021, há expectativa de aumento nos contratos com a China e Índia, mostrando a recuperação dos preços.
Com os preços mais baixos em 2020, os produtores passaram a importar maiores volumes de KCl, já nos primeiros 8 meses do ano o volume foi superior à média dos últimos 3 anos, totalizando 11,4 milhões de toneladas. Para o Sulfato de Potássio (SOP), os volumes de janeiro e julho bateram recordes de importação, totalizando em 2020 27,2% a mais que o ano anterior.
As principais origens de importação de potássicos foram:
No mercado internacional, a produção da Belaruskali, uma das maiores produtoras mundiais, foi interrompida em meados de agosto de 2020, após uma onda de greves no país motivada por insatisfações políticas com a reeleição do presidente pelo sexto mandato consecutivo. A empresa conseguiu manter as operações em funcionamento com os funcionários que estavam disponíveis e divulgou que a oferta não foi prejudicada.
De forma geral, os preços não conseguiram se recuperar em 2020, se mantendo em baixos patamares ao longo do ano e o consumo se manteve alto nos principais países consumidores de fertilizantes. No início de 2021, a Belaruskali fechou contratos de longo prazo com a China com os preços em torno de US$ 247/t. Outras grandes empresas do setor, como Nutrien, Uralkali e K+S se manifestaram contra os preços praticados, alegando que não refletem as condições atuais do mercado e não pretendem negociar nesses patamares. Com isso, é esperado que os preços do Cloreto apresentem aumentos ao longo do primeiro semestre. A Bielorrússia foi a terceira principal origem em 2020, responsável por 24% do volume importado.
O SOP também registrou um alto volume importado em 2020, sendo 27,2% superior ao registrado no ano anterior.
O volume importado de Cloreto de Potássio bateu o recorde de 2019, com aumento de 12,4% e foi o maior volume dos últimos 5 anos, representando, em 2020, 39% do volume total de fertilizantes importados ao longo do ano.
O SOP também registrou um alto volume importado em 2020, sendo 27,2% superior ao registrado no ano anterior.
O Sulfato de Potássio (SOP) é uma das principais fontes do nutriente com ausência de cloro, muito utilizada em culturas sensíveis, sendo a China a principal produtora desse fertilizante. No Brasil, a Região Nordeste é uma das que mais utilizam o SOP por ser uma grande produtora de fruticultura. Na Região Sul, além da produção de frutas, também há a produção de fumo, cultura que também necessita dessa fonte de potássio. Em 2020, as origens do produto que chegaram ao Brasil foram Bélgica, Alemanha, Egito, China, Rússia e Taiwan.
Das mais de 11,45 milhões de toneladas de potássicos importadas, 33,2% tiveram como principal entrada o porto de Paranaguá, 21,4% Santos, 14,3% Rio Grande, 6,1% Vitória, 5,6% São Luís e 4,2% Santarém. Outros 16 portos representaram 15,2% do total.
Para este ano, é esperado que os preços apresentem recuperação devido aos baixos níveis que atingiram em 2020. Países que consomem os maiores volumes de fertilizantes, como Brasil, Índia e Estados Unidos devem demandar grandes quantidades para atender às maiores safras previstas neste ano.
| Matéria-prima | 2019x2020 Comparativo |
JAN-MAR 2021 |
ABR-DEZ 2021*Previsão |
|---|---|---|---|
| Cloreto de Potássio | -28,0% | ||
| Sulfato de Potássio | -11,6% |
Tabela: Variação da média de preços realizados em 2019/2020, 2021 (até março) e tendência (abril até dezembro)
Além dos conhecidos macronutrientes N, P e K, existem outros três classificados como secundários e que são absorvidos em grandes quantidades pelas plantas: o cálcio, magnésio e enxofre.
As principais fontes de cálcio e magnésio são os calcários dolomíticos e calcíticos que são também os produtos mais utilizados na correção do solo em diversas culturas, com a aplicação ocorrendo normalmente antes do plantio, variando de acordo com a necessidade do solo.
Os produtores nacionais de calcário estão localizados principalmente nos estados do Mato Grosso, Minas Gerais e Paraná.
Em 2020, os preços do calcário ficaram estáveis em boa parte do ano, enquanto os preços do combustível, que influenciam tanto no processo produtivo quanto no transporte, oscilaram bastante. No primeiro semestre, o Diesel A apresentou queda de cerca de 32%, com recuperação de 8% na segunda metade do ano. E, mesmo com a alta no segundo semestre, ficou abaixo do preço do início do ano.
O período de maior demanda para o calcário agrícola ocorre entre agosto e outubro.
| ago | set | out | nov | dez | jan | |
|---|---|---|---|---|---|---|
| Café | ||||||
| Algodão | ||||||
| Milho |
Tabela: Período de demanda do calcário para soja, milho e algodão
Para 2021, a expectativa é que os preços do calcário se mantenham em patamares mais altos, infl uenciados principalmente pelos aumentos nos preços do diesel e petróleo. Além disso, com as maiores safras previstas no Brasil e aumento de área plantada, o consumo por esse insumo também deve aumentar.
| Matéria-prima | 2019x2020 Comparativo |
JAN-MAR 2021 |
ABR-DEZ 2021*Previsão |
|---|---|---|---|
| Calcário Calcítico | 1% | ||
| Calcário Dolomítico | -4% |
Tabela: Variação da média de preços realizados em 2019/2020, 2021 (até março) e tendência (abril até dezembro)
A suplementação de magnésio pode ser realizada utilizando outras fontes além da calagem citada anteriormente, como a utilização de fertilizantes de solo ou foliares que contenham esse nutriente, sendo o Sulfato de Magnésio uma das fontes mais comuns.
No ano de 2020, o preço do Sulfato de Magnésio Heptahidratado foi afetado pela pandemia, com queda a partir de março devido à redução da demanda. Apesar da forte produção nacional, o Brasil importa este produto da China. Este país, por sua vez, sofreu duramente com lockdowns e paralisações em razão da pandemia.
No acumulado do ano, as importações diminuíram cerca de 35% em relação ao volume de 2019. Essa queda está relacionada com o aumento da produção nacional com a ampliação da capacidade da Multitécnica em 2019 e a nova fábrica da Nitro Química. A planta, construída nas instalações em São Miguel Paulista, São Paulo, utiliza na fabricação o Ácido Sulfúrico que já é amplamente produzido pela própria Nitro Química. O Sulfato de Magnésio é uma matéria-prima importante no processo de produção de papel e celulose, setor que infl uenciou a construção da planta.
O consumo do nutriente deve continuar aumentando em 2021 com a recuperação da demanda nacional e aumento da produção agrícola. O Sulfato de Magnésio é responsável por auxiliar nos processos metabólicos das plantas e corresponde a cerca de 4,5% da quantidade de nutrientes requerida pelas culturas.
| Matéria-prima | 2019x2020 Comparativo |
JAN-MAR 2021 |
ABR-DEZ 2021*Previsão |
|---|---|---|---|
| Sulfato de Magnésio | 8% |
Tabela: Variação da média de preços realizados em 2019/2020, 2021 (até março) e tendência (abril até dezembro)
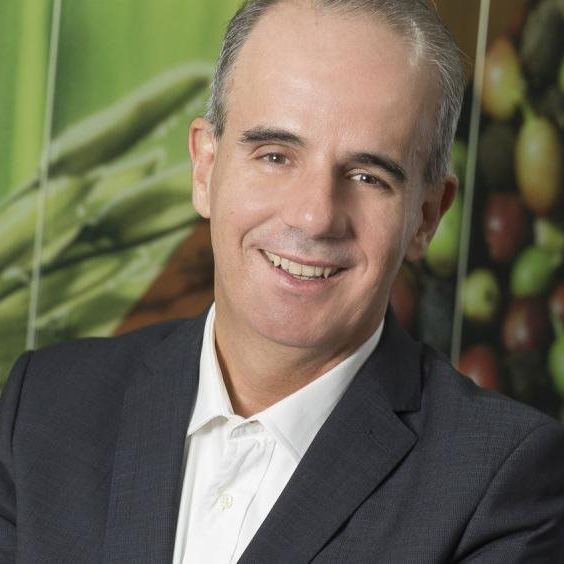
EDUARDO MONTEIRO
Presidente do Conselho de Administração da ANDA
A CONAB divulgou sua previsão de safra de grãos 2020/21 na expectativa de uma colheita de 267 milhões de toneladas. Em se confi rmando, teremos 8 milhões de toneladas a mais do que a safra anterior. Pare se ter dimensão da recorrente expansão basta lembrar que, há trinta anos atrás, a produção de grãos no Brasil era de 68 milhões de toneladas.
A agropecuária no país vem tomando um impulso signifi cativo em aumento de produção e produtividade. São fatores fundamentais neste processo os trabalhos de pesquisas, inovação, investimentos em tecnologia, capacitação e treinamento, disponíveis em toda a cadeia de produção ligadas as evoluções de sementes, defensivos, maquinários, fertilizantes e corretivos.
Estudos comprovam que os fertilizantes são responsáveis por 50% desse aumento da produção e da produtividade. Fertilizantes, nutrem a planta, fertilizantes nutrem nossos alimentos, fertilizantes nutrem a vida. A ANDA sente-se orgulhosa de representar este segmento de empresas que contribui de forma robusta para este cenário e papel relevante do agronegócio no Brasil, impulsionando a economia, o emprego e a renda nacional.